
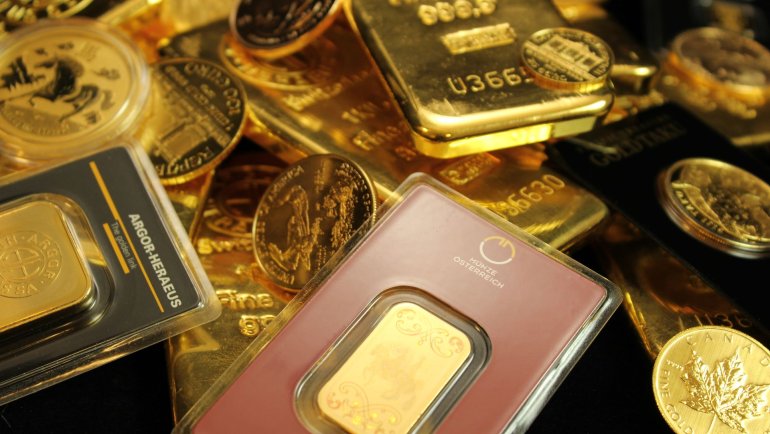
Inwestycje alternatywne w niepewnych czasach najlepiej łączyć, a nie wybierać jedną z nich. Złoto fizyczne chroni kapitał przed kryzysem i spadkiem wartości pieniądza, a nieruchomość daje regularny dochód z najmu. Monety bulionowe są najprostszą i najbardziej płynną formą złota dla osób prywatnych. Poniżej porównanie kosztów, ryzyka, płynności i podatków każdej z tych dróg.
Spis treści
- Czym są inwestycje alternatywne?
- Dlaczego w 2026 roku inwestorzy szukają alternatyw?
- Złoto inwestycyjne: jak chroni kapitał?
- Monety czy sztabki: która forma złota jest wygodniejsza?
- Nieruchomości: ile realnie zarabia mieszkanie na wynajem?
- Złoto, monety i nieruchomości w jednej tabeli
- Jak połączyć te aktywa w jednym portfelu?
- Najczęściej zadawane pytania
- Co warto zapamiętać?
Czym są inwestycje alternatywne?
Inwestycje alternatywne to aktywa spoza klasycznego zestawu, czyli poza lokatami, obligacjami i akcjami notowanymi na giełdzie. Należą do nich metale szlachetne, nieruchomości, surowce, dzieła sztuki czy numizmaty. Wspólną cechą tych aktywów jest słaba korelacja z rynkiem akcji. Gdy giełda traci, złoto lub mieszkanie często zachowują wartość albo zachowują się zupełnie inaczej.
Dla inwestora indywidualnego w Polsce najważniejsze są dwie grupy: złoto fizyczne oraz nieruchomości mieszkaniowe. Obie są namacalne, zrozumiałe i nie zależą od kondycji jednego emitenta. Różnią się jednak skalą wymaganego kapitału, kosztami wejścia i czasem potrzebnym na sprzedaż. Te różnice decydują o tym, które aktywo lepiej pasuje do konkretnego celu.
Dlaczego w 2026 roku inwestorzy szukają alternatyw?
Inwestorzy szukają alternatyw, bo realne oprocentowanie oszczędności w Polsce znów jest bliskie zera. Według szybkiego szacunku GUS inflacja CPI we wrześniu 2026 r. wyniosła 4,0% rok do roku. Stopa referencyjna NBP pozostaje na poziomie 3,75%. Po odliczeniu podatku Belki typowe konto oszczędnościowe nie nadąża za wzrostem cen.
Drugim powodem jest niepewność geopolityczna i gwałtowne ruchy na rynkach. Cena złota przekroczyła w 2026 r. poziom 5 000 USD za uncję, a następnie mocno się skorygowała. Na początku października 2026 r. uncja kosztuje około 4 150 do 4 200 USD, czyli około 16 200 zł. Taka zmienność pokazuje, że złoto chroni kapitał w długim terminie, ale nie gwarantuje zysku w ciągu kilku miesięcy.
Trzecim sygnałem są decyzje banków centralnych. Według World Gold Council banki centralne kupiły w 2025 r. 863 tony złota. Największym nabywcą był Narodowy Bank Polski, który na koniec sierpnia 2026 r. miał 648 ton kruszcu i dąży do 700 ton. Instytucje zarządzające rezerwami państw traktują złoto jako fundament bezpieczeństwa.
Złoto inwestycyjne: jak chroni kapitał?
Złoto inwestycyjne chroni kapitał, bo nie jest niczyim zobowiązaniem i nie da się go dodrukować. Jego wartość nie zależy od wypłacalności banku, spółki ani państwa. W polskim prawie złoto inwestycyjne to sztabki o próbie co najmniej 995 oraz monety o próbie co najmniej 900, wybite po 1800 r., będące środkiem płatniczym w kraju emisji. Zakup takiego złota jest zwolniony z VAT.
Najważniejsze zalety złota fizycznego:
- brak ryzyka kontrahenta, bo kruszec jest w posiadaniu właściciela,
- zwolnienie z VAT przy zakupie złota inwestycyjnego,
- brak podatku dochodowego przy sprzedaży po upływie pół roku od końca miesiąca zakupu,
- globalna płynność, bo uncja złota ma podobną wartość w Krakowie, Wiedniu i Londynie,
- możliwość zakupu małymi porcjami, od kilku gramów.
Złoto ma też wady, o których warto pamiętać przed zakupem. Nie wypłaca odsetek ani dywidendy, więc zarabia wyłącznie na wzroście ceny. W krótkim terminie potrafi tracić kilkanaście procent, co pokazał rok 2026. Wymaga bezpiecznego przechowywania, a każda transakcja wiąże się ze spreadem między ceną kupna i odkupu.
Monety czy sztabki: która forma złota jest wygodniejsza?
Monety bulionowe są wygodniejsze dla większości inwestorów prywatnych, a sztabki są tańsze przy większych kwotach. Moneta bulionowa to moneta bita głównie ze względu na zawartość kruszcu, a nie wartość kolekcjonerską. Jej cena zależy od bieżącej ceny złota i niewielkiej marży mennicy oraz sprzedawcy. Sztabka o tej samej masie ma zwykle nieco niższą marżę, ale trudniej ją podzielić przy sprzedaży.
Najpopularniejsze monety bulionowe na świecie to południowoafrykański Krugerrand, austriaccy Filharmonicy Wiedeńscy, kanadyjski Liść Klonu i australijski Kangur. Krugerrand, wprowadzony w 1967 r., był pierwszą nowoczesną monetą bulionową. Zawiera dokładnie jedną uncję czystego złota w stopie z miedzią, dzięki czemu jest odporniejszy na zarysowania. Dla osób, które chcą zacząć od rozpoznawalnej i łatwej w odsprzedaży monety, dobrym punktem wyjścia są monety Krugerrand w różnych gramaturach.
Przy wyborze formy złota liczy się przede wszystkim marża. Moneta jednouncjowa kosztuje zwykle kilka procent więcej niż sam kruszec. Moneta 1/10 uncji potrafi kosztować nawet 20 do 25% powyżej wartości złota. Małe gramatury są więc droższe w przeliczeniu na gram, ale ułatwiają sprzedaż części oszczędności bez rozbijania całej inwestycji.
Nieruchomości: ile realnie zarabia mieszkanie na wynajem?
Mieszkanie na wynajem w dużym polskim mieście przynosi dziś około 4,5 do 5,5% rocznie brutto. W Krakowie rentowność najmu mieszkań 40 do 59 m² spadła w czerwcu 2026 r. do 4,69% rocznie. Powód jest prosty: ceny mieszkań rosną szybciej niż czynsze. Mediana ceny transakcyjnej na krakowskim rynku wtórnym to około 14 800 zł za metr kwadratowy.
Po odjęciu kosztów stałych, pustostanów, remontów i podatku rentowność netto spada zwykle do 3,5 do 4,5%. To wynik zbliżony do inflacji, więc zarobek zależy w dużej mierze od wzrostu wartości samego lokalu. Nieruchomość daje jednak stały przepływ gotówki, czego złoto nie oferuje. Dla wielu inwestorów to argument rozstrzygający.
Główne ograniczenia nieruchomości to wysoki próg wejścia, niska płynność i koncentracja ryzyka. Zakup kawalerki w Krakowie to wydatek rzędu kilkuset tysięcy złotych. Sprzedaż trwa tygodnie lub miesiące i wymaga notariusza. Całość kapitału zależy od jednego lokalu, jednego najemcy i jednej lokalizacji.
Złoto, monety i nieruchomości w jednej tabeli
Poniższa tabela zestawia najważniejsze cechy trzech form inwestycji alternatywnych według stanu na październik 2026 r.
| Kryterium | Sztabki złota | Monety bulionowe | Mieszkanie na wynajem |
|---|---|---|---|
| Minimalny kapitał | od ok. 600 zł (sztabka 1 g) | od ok. 2 000 zł (1/10 uncji) | kilkaset tysięcy złotych |
| Koszt wejścia | niska marża przy dużych sztabkach | marża wyższa przy małych gramaturach | PCC lub VAT, notariusz, prowizja, wykończenie |
| VAT przy zakupie | zwolnione (próba min. 995) | zwolnione (próba min. 900) | zależnie od rynku pierwotnego lub wtórnego |
| Dochód bieżący | brak | brak | czynsz, ok. 4,5 do 5,5% brutto rocznie |
| Płynność | wysoka, sprzedaż w ciągu dnia | bardzo wysoka, łatwy podział | niska, tygodnie lub miesiące |
| Podatek przy sprzedaży | brak po 6 miesiącach | brak po 6 miesiącach | brak po 5 latach |
| Główne ryzyko | zmienność ceny, kradzież | zmienność ceny, uszkodzenie | pustostan, koszty, regulacje najmu |
Tabela pokazuje, że złoto i nieruchomości nie konkurują ze sobą, tylko realizują różne zadania. Złoto zabezpiecza i daje płynność, a mieszkanie generuje dochód.
Jak połączyć te aktywa w jednym portfelu?
Najrozsądniej połączyć złoto i nieruchomości w proporcjach dopasowanych do wieku, dochodów i horyzontu inwestycji. Wielu doradców finansowych sugeruje, by metale szlachetne stanowiły od 5 do 15% oszczędności. Taki udział ogranicza straty w czasie kryzysu, a nie blokuje wzrostu reszty portfela. Nieruchomość jest sensowna dopiero wtedy, gdy istnieje już poduszka finansowa w gotówce.
Praktyczna kolejność budowania portfela alternatywnego może wyglądać tak:
- Zbudowanie rezerwy gotówkowej na 3 do 6 miesięcy wydatków.
- Regularny zakup złota inwestycyjnego, np. jednej monety lub sztabki co kwartał.
- Wybór rozpoznawalnych produktów: Krugerrand, Filharmonicy Wiedeńscy, sztabki rafinerii z listy LBMA.
- Rozważenie nieruchomości dopiero przy kapitale pozwalającym uniknąć wysokiego kredytu.
- Przegląd proporcji raz w roku i ewentualne przywrócenie założonego udziału złota.
Regularne kupowanie złota małymi porcjami uśrednia cenę zakupu. Inwestor nie musi wtedy zgadywać najlepszego momentu wejścia, co przy zmienności z 2026 r. ma duże znaczenie. Sprzedaż w razie potrzeby można przeprowadzić częściowo, bez pozbywania się całej inwestycji.
Najczęściej zadawane pytania
Czy lepiej inwestować w złoto czy w mieszkanie?
Złoto lepiej sprawdza się jako zabezpieczenie i rezerwa płynna, a mieszkanie jako źródło regularnego dochodu. Złoto można kupić za kilkaset złotych i sprzedać w ciągu jednego dnia. Mieszkanie wymaga dużego kapitału i czasu na sprzedaż, ale co miesiąc przynosi czynsz. Dla większości osób najlepszym rozwiązaniem jest posiadanie obu aktywów w rozsądnych proporcjach.
Ile złota powinno być w portfelu inwestycyjnym?
Najczęściej rekomendowany udział złota w portfelu to od 5 do 15% oszczędności. Mniejszy udział słabo chroni przed kryzysem, a znacznie większy uzależnia wynik od wahań jednej ceny. Osoby ostrożne i starsze częściej wybierają górną granicę przedziału. Ostateczna decyzja zależy od celów, horyzontu i tolerancji ryzyka.
Czy monety bulionowe są lepsze od sztabek?
Monety bulionowe są lepsze dla osób, które cenią łatwą odsprzedaż i możliwość podziału oszczędności. Sztabki są korzystniejsze przy większych kwotach, bo mają niższą marżę w przeliczeniu na gram. Obie formy są zwolnione z VAT, jeśli spełniają kryteria złota inwestycyjnego. Wielu inwestorów łączy jedno i drugie w swoim portfelu.
Czy od zysku ze sprzedaży złota trzeba zapłacić podatek?
Sprzedaż złota po upływie pół roku od końca miesiąca zakupu nie podlega podatkowi dochodowemu. Złoto fizyczne jest traktowane jak rzecz ruchoma, a nie instrument finansowy. Przy sprzedaży przed tym terminem przychód podlega opodatkowaniu według skali podatkowej. Warto więc przechowywać dowody zakupu z datą transakcji.
Czy złoto zawsze rośnie w czasie kryzysu?
Złoto nie zawsze rośnie w czasie kryzysu, choć w długim terminie dobrze chroni siłę nabywczą. W pierwszej fazie paniki inwestorzy bywają zmuszeni sprzedawać wszystkie aktywa, także złoto. Rok 2026 pokazał, że po rekordach mogą przyjść korekty rzędu kilkunastu procent. Złoto warto więc traktować jako ochronę wieloletnią, a nie narzędzie do szybkiego zarobku.
Co warto zapamiętać?
- Złoto inwestycyjne chroni kapitał i zapewnia płynność, ale nie daje bieżącego dochodu.
- Monety bulionowe to najwygodniejsza forma złota dla osób prywatnych, a sztabki są tańsze przy większych kwotach.
- Mieszkanie na wynajem w Krakowie daje dziś około 4,7% rocznie brutto przy wysokim progu wejścia.
- Złoto i nieruchomości najlepiej działają razem, każde w innej roli.
- Regularne zakupy małymi porcjami ograniczają ryzyko złego momentu wejścia.


Komentarze (0)
Zostaw komentarz